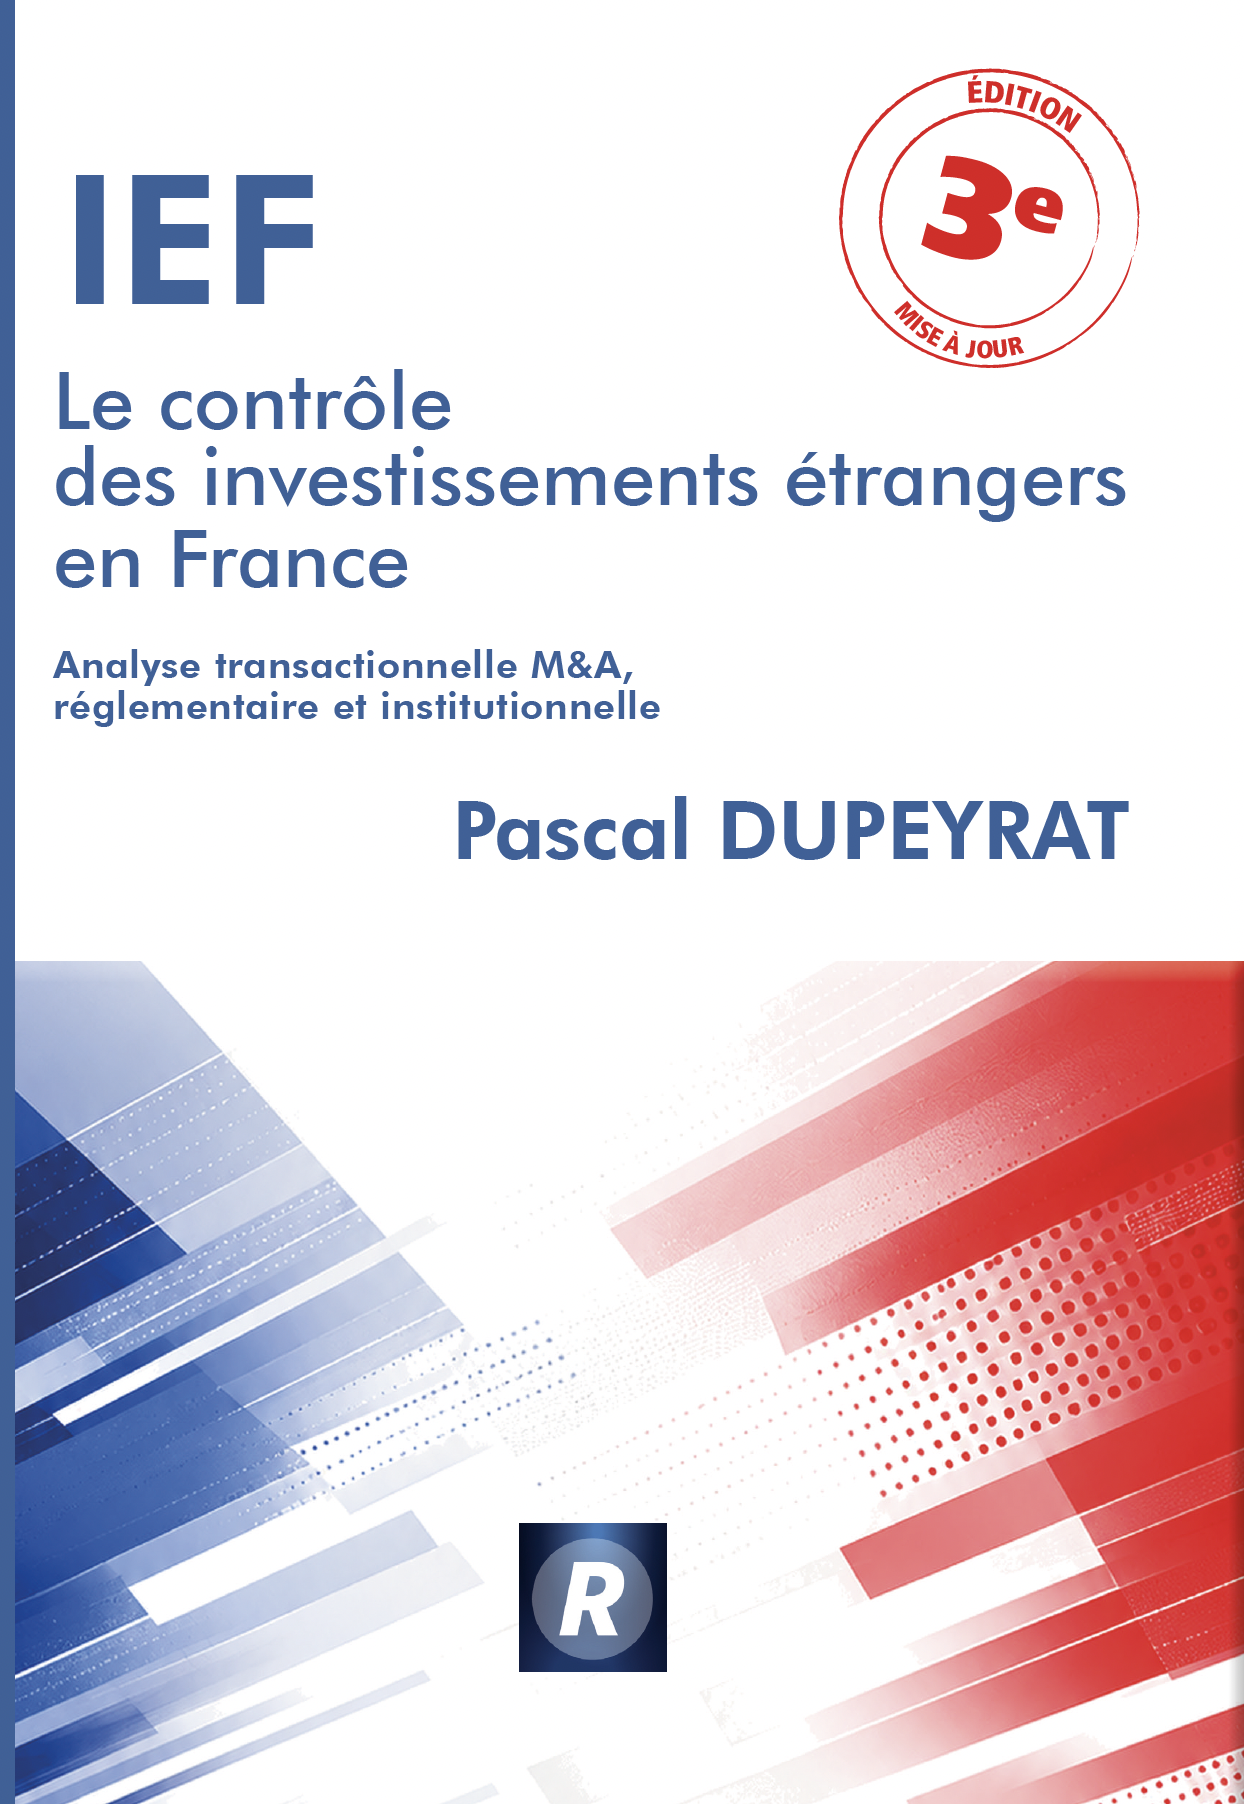
Ce livre sur le contrôle des investissements étrangers en France propose aux praticiens des fusions-acquisitions une analyse transactionnelle, réglementaire et institutionnelle complète du dispositif français. Rédigé par Pascal Dupeyrat, consultant en transactions sensibles et enseignant à Sciences Po Paris, l’ouvrage accompagne chaque étape d’une acquisition soumise à autorisation préalable, de la qualification de l’opération jusqu’au suivi des conditions et au contentieux.

⸻
Pourquoi un livre sur le contrôle des investissements étrangers en France
Toute acquisition d’une société française exerçant une activité sensible par un investisseur étranger requiert désormais l’autorisation préalable du ministre chargé de l’économie. Le régime repose sur les articles L. 151-1 à L. 151-7 et R. 151-1 et suivants du code monétaire et financier, complétés par les arrêtés d’application et par les lignes directrices de la direction générale du Trésor. Le ministre peut autoriser l’opération, l’assortir de conditions, la refuser, ou sanctionner l’investisseur qui s’en affranchit, jusqu’à la nullité de la transaction et l’injonction de céder.
Le champ du contrôle des investissements étrangers en France s’est étendu de réforme en réforme et couvre désormais la défense, la sécurité, les infrastructures et réseaux essentiels, ainsi que les technologies critiques. Une part significative des opérations de fusion-acquisition portant sur des cibles françaises comporte aujourd’hui une dimension IEF qu’il faut identifier dès les premières analyses, sous peine de fragiliser l’ensemble de la transaction.
La difficulté pour les praticiens tient moins au principe qu’à la sédimentation des textes, des doctrines administratives et des pratiques de place, qui évoluent à un rythme soutenu depuis 2019. Un livre sur le contrôle des investissements étrangers en France doit donc réunir dans un même volume la règle applicable, la manière dont l’administration l’applique réellement et les conséquences transactionnelles à anticiper dans la documentation d’acquisition. Telle est précisément l’ambition de cet ouvrage, conçu comme le manuel de référence de la matière depuis sa première édition.
⸻
Un ouvrage construit pour la pratique transactionnelle
La 3e édition, sous-titrée « Analyse transactionnelle M&A, réglementaire et institutionnelle », est structurée en quatre parties et vingt-deux chapitres qui suivent la chronologie d’une opération. Le lecteur y chemine des fondements du dispositif vers la qualification des activités sensibles, la conduite de la procédure d’autorisation devant la direction générale du Trésor, la négociation des conditions, puis le contentieux et les sanctions. Les développements s’appuient sur les dossiers récents qui ont marqué la pratique, analysés sous l’angle des enseignements utiles à la structuration des opérations.
L’appareil pédagogique distingue ce livre sur le contrôle des investissements étrangers en France des ouvrages académiques classiques. Chaque chapitre s’achève par une rubrique « 5 points à retenir » et par une foire aux questions, tandis qu’une série de planches infographiques originales restitue visuellement les mécanismes du contrôle, du schéma directeur du dispositif à la cartographie des activités sensibles. Des annexes opérationnelles, un glossaire, une bibliographie et un index détaillé complètent le volume et en font un instrument de travail quotidien.
⸻
Les questions concrètes auxquelles répond l’ouvrage
Un bon livre sur le contrôle des investissements étrangers en France se juge à sa capacité à répondre aux questions que se posent réellement les équipes en cours d’opération. Quelles activités relèvent de la liste des secteurs sensibles et comment qualifier une activité de recherche et développement au regard des technologies critiques. À partir de quel seuil de détention le franchissement déclenche l’obligation d’autorisation, selon que la cible est cotée ou non. Comment articuler la demande d’autorisation avec le calendrier de l’opération, les conditions suspensives de la documentation d’acquisition et les autres autorisations réglementaires.
L’ouvrage traite ensuite de la phase d’instruction elle-même, des échanges avec le bureau compétent de la direction générale du Trésor, des délais applicables et de la négociation des conditions dont l’autorisation peut être assortie. Les chapitres consacrés au suivi des engagements, au contentieux devant le juge administratif et aux sanctions administratives et pénales donnent enfin aux praticiens les clés d’une gestion complète du risque réglementaire, y compris lorsque l’opération a été réalisée sans autorisation. Chaque développement renvoie aux textes applicables et aux positions publiques de l’administration, ce qui permet au lecteur de documenter ses analyses.
⸻
Ce que la 3e édition apporte de nouveau
Le contrôle des investissements étrangers en France a connu depuis 2025 une séquence normative dense que cette édition intègre entièrement. Les lignes directrices publiées par la direction générale du Trésor en juillet 2025 ont reformulé la doctrine administrative du dispositif. Le décret n° 2026-718 du 30 juillet 2026 et son arrêté d’application ont ensuite étendu le champ du contrôle, notamment pour les sociétés françaises cotées à l’étranger. À l’échelle européenne, le nouveau règlement européen de filtrage des investissements redessine la coopération entre États membres et Commission.
L’ouvrage intègre également la recodification des dispositions douanières mobilisées en appui du contrôle, le rapport annuel 2025 du Trésor publié en 2026 et les travaux parlementaires consacrés à la sécurité économique. Aucun autre livre sur le contrôle des investissements étrangers en France ne couvre aujourd’hui cette actualité 2025-2026 avec ce niveau de détail transactionnel, ce qui explique que l’ouvrage soit devenu, édition après édition, la référence citée par les praticiens comme par les administrations.
⸻
À qui s’adresse ce livre
Le livre s’adresse d’abord aux professionnels qui structurent, négocient ou sécurisent des acquisitions de sociétés françaises, avocats en fusions-acquisitions, directions juridiques, banquiers d’affaires, fonds d’investissement et leurs conseils. Les investisseurs étrangers et leurs équipes y trouveront une présentation méthodique de la procédure d’autorisation, des délais, des engagements susceptibles d’être exigés et des risques encourus en cas de manquement. Les administrations, les chercheurs et les étudiants des masters de droit et de finance y disposeront enfin d’une synthèse complète du régime français, replacé dans son environnement européen et international.
⸻
L’auteur
Pascal Dupeyrat conseille depuis plus de vingt ans les entreprises et les investisseurs dans les transactions sensibles, au croisement des fusions-acquisitions et de la sécurité économique. Expert du contrôle des investissements étrangers en France, il enseigne en master finance et stratégie à Sciences Po Paris et publie régulièrement dans la presse spécialisée. Il est également l’auteur d’un ouvrage consacré au CFIUS, le contrôle des investissements étrangers aux États-Unis.
⸻
Fiche technique et commande
- Titre. IEF, le contrôle des investissements étrangers en France
- Sous-titre. Analyse transactionnelle M&A, réglementaire et institutionnelle
- Auteur. Pascal Dupeyrat
- Éditeur. Relians, 3e édition
- ISBN : 978-2-9584520-5-6
- EAN : 9782958452056
- Disponible sur plateformes et librairies dont la LGDJ
Le livre est disponible sur les plateformes et dans les librairies juridiques spécialisées. Les commandes groupées de cabinets, de directions juridiques ou d’établissements d’enseignement peuvent être adressées directement à l’éditeur via la page de contact.
Pour aller plus loin
Le livre s’inscrit dans l’ensemble des ressources que Relians consacre au contrôle des investissements étrangers en France et à la sécurité économique. Le lecteur peut prolonger sa lecture par les analyses publiées sur ce site, notamment la présentation du régime issu du code monétaire et financier, la définition de l’investisseur étranger et le rôle du SISSE dans la sécurité économique. Ces contenus, régulièrement mis à jour, complètent l’ouvrage entre deux éditions et permettent de suivre l’actualité du contrôle des investissements étrangers en France au fil des réformes.
⸻
Sommaire
IEF, Le contrôle des investissements étrangers en France, 3e édition. Analyse transactionnelle M&A, réglementaire et institutionnelle.
Avertissement au lecteur
Table des outils du praticien
Introduction
Première partie, les fondements du contrôle IEF
Chapitre 1. Principe et dérogation fondant le contrôle des investissements étrangers en France (IEF)
La liberté d’investir des étrangers en France est le principe
La défense des intérêts nationaux fonde la dérogation à la liberté d’investir des étrangers
La notion d’intérêt national demeure circonstanciée et évolutive
Chapitre 2. Les textes organisant le contrôle des investissements étrangers en France
Les articles L. 151-1 et suivants du CMF établissent les principes, dérogations et police du contrôle
Les articles R. 151-1 et suivants du CMF organisent les modalités du contrôle
L’arrêté du 31 décembre 2019 modifié fixe la liste des pièces à fournir et des technologies critiques
Le décret de 2023 pérennise le seuil de 10 % applicable à certaines sociétés cotées
Le décret de 2026 étend le seuil de 10 % aux sociétés cotées hors de l’Union européenne
Le CIEF prépare les évolutions réglementaires
Le code des douanes organise le régime pénal des relations financières avec l’étranger
Le règlement européen du 19 mars 2019 établit un premier cadre pour le filtrage des IDE dans l’Union
Le règlement européen de 2026 renforce et harmonise le cadre de filtrage
Chapitre 3. Le dispositif IEF est encadré par des lignes directrices
Les lignes directrices contribuent à la prévisibilité du dispositif
La Direction générale du Trésor produit des lignes directrices exposant sa doctrine d’instruction
Chapitre 4. Le ministère de l’Économie est en charge du dispositif IEF
Le ministère de l’Économie est historiquement responsable du contrôle
Le contrôle est réalisé par le bureau du CIEF
Le bureau CIEF exerce une police de la souveraineté
Les agents du bureau CIEF sont soumis à la déontologie générale de la fonction publique
Le CIEF communique avec les praticiens du dispositif IEF
Le contrôle s’inscrit dans un cadre interministériel
Chapitre 5. Le Parlement exerce un droit de regard limité sur le dispositif IEF
Le Parlement a longtemps été absent du contrôle des investissements étrangers
Le Parlement s’est imposé lors de la Commission d’enquête parlementaire de 2018
Le contrôle parlementaire est finalement instauré en 2019 par la loi PACTE
Le contrôle parlementaire demeure quasiment inopérant depuis lors
Le principe d’un débat parlementaire annuel a toutefois été inscrit dans la loi en 2024
L’Assemblée nationale a néanmoins conduit une évaluation du dispositif en 2025
Le dispositif IEF continue d’alimenter les initiatives parlementaires
Des transactions sensibles font par ailleurs l’objet de pointages politiques réguliers
Le cas Latécoère
Chapitre 6. Le dispositif IEF s’articule avec le cadre européen de filtrage des investissements étrangers
Les limites historiques de l’articulation du dispositif IEF avec le marché intérieur européen
La France a joué un rôle moteur dans la création du filtrage européen
La nécessité de révision du règlement 2019/452
La réforme de 2026 du filtrage européen emporte des conséquences pour le dispositif IEF
Le filtrage européen articule le dispositif IEF et ses équivalents dans l’Union européenne
Le règlement couvre certains investissements intra-Union réalisés par les filiales européennes d’investisseurs étrangers
Le filtrage européen apporte un cadre d’appréciation complémentaire au dispositif IEF
Le filtrage européen s’inscrit dans une procédure aux délais a priori compatibles avec le dispositif IEF
La procédure applicable jusqu’au 17 janvier 2028 au titre du règlement (UE) 2019/452
La procédure applicable à compter du 17 janvier 2028 au titre du règlement (UE) 2026/1386
Les parties à la transaction ne voient rien de la coopération européenne pendant l’instruction française
La coopération se manifeste aux parties par trois signes indirects
Une coopération invisible dans son contenu, lisible dans ses effets
Le dispositif IEF reste seul responsable de la protection des intérêts nationaux français
Le filtrage européen pose un socle d’exigences minimales autour du dispositif IEF
La notification IEF peut déclencher la coopération européenne
L’article 21 du règlement sur les concentrations borne les mesures nationales de filtrage
La coopération européenne s’applique également aux investissements non filtrés ou non notifiés
Les informations requises doivent être limitées à l’objectif poursuivi
Les informations transmises par la France sont entourées de garanties
La France doit tenir compte des avis de la Commission en présence d’un intérêt pour l’Union
Le rapport annuel de la Commission situe chaque année la France parmi les premiers contributeurs
La France peut recourir à d’autres mécanismes de coopération internationale
Chapitre 7. Le dispositif IEF coexiste avec d’autres politiques de préservation de l’intérêt national
La protection par la prise de participation de l’État actionnaire
La réglementation relative aux actions spécifiques
La réglementation relative au contrôle des exportations sensibles
La réglementation relative à la protection du potentiel scientifique et technique de la Nation (PPST)
La poursuite des objectifs de la Revue nationale stratégique de 2025
Le rôle du dispositif dans la guerre économique
Le dispositif comporte des angles morts que le contrôle ne saisit pas
Le contrôle des investissements sortants dessine le volet offensif encore manquant de la sécurité économique
Chapitre 8. La procédure IEF a un coût
Le dépôt d’une demande n’est soumis à aucun droit de timbre
La gratuité du dépôt ne dit rien du coût de la procédure, qui se chiffre poste par poste
La mobilisation interne et les conseils constituent le coût visible
Le portage du délai d’instruction est le poste le plus lourd et le plus sûr
Le coût contractuel se lit dans les indemnités de rupture observées
Les engagements post-closing s’évaluent sur leur durée et leur sanction
La décote d’accès au marché des acquéreurs est le coût du dossier mal engagé
Le coût se pilote parce qu’il se chiffre
Chapitre 9. Le dispositif IEF s’inscrit dans le respect de la transparence de la vie publique
La question de l’influence est posée dans le cadre d’une instruction au titre du dispositif IEF
La HATVP considère certains conseils au contrôle IEF comme des représentants d’intérêts
Les organismes de réflexion ne sont pas, par principe, des représentants d’intérêts
La HATVP opère toutefois une distinction en cas de délivrance d’une décision individuelle
La HATVP surveille également les influences étrangères
Les parties doivent se protéger d’une appréhension involontaire par le régime de la HATVP
Représentation d’intérêts : grille des déclarations
Deuxième partie, les considérants du contrôle IEF
Chapitre 10. Le dépôt d’une demande doit intervenir si trois critères cumulatifs sont réunis
Les trois critères cumulatifs sont définis aux articles R. 151-1, R. 151-2 et R. 151-3 du Code monétaire et financier
Le cumul des trois critères rend obligatoire le dépôt d’une demande d’autorisation
Une dérogation à l’obligation de déposer une demande existe néanmoins en cas de contrôle déjà acquis
Deux situations conduisent toutefois à devoir déposer une demande d’autorisation nonobstant la dérogation
L’obligation de dépôt d’une notification ou d’une nouvelle demande en cas de franchissement du seuil de 10 %
Le contrôle IEF prend également en compte la temporalité de l’opération d’investissement
La charge de la preuve se déplace à chacun des trois stades du dispositif
L’utilisation d’un tableau des diligences permet de rassembler les pièces nécessaires
Chapitre 11. Le contrôle IEF nécessite tout d’abord la présence d’un investisseur étranger
Par définition l’investisseur étranger n’est pas français
Le contrôle IEF distingue quatre critères de qualification du caractère étranger de l’investisseur
L’administration recherche aussi si l’investisseur est sous contrôle étranger
L’appréciation des fonds d’investissement s’arrête, en principe, au gestionnaire
L’administration recherche également toute forme d’influence étrangère
L’administration questionne enfin l’honorabilité de l’investisseur
L’investisseur frappé de mesures restrictives place l’analyse de sanctions avant l’analyse IEF
Certaines opérations affectent l’investisseur lui-même plutôt que la cible
Le changement de contrôle du gestionnaire ne constitue pas, en principe, une opération éligible
Le passage en véhicule de continuation appelle un dépôt, sauf démonstration contraire
La coentreprise se qualifie selon ce qu’elle reçoit
Chapitre 12. Le contrôle IEF nécessite ensuite la caractérisation d’un investissement spécifique dans une entité de droit français
La spécificité de l’investissement est en lien avec le contrôle ou l’influence qui en résulte
L’administration apprécie la spécificité de l’investissement au-delà de la réglementation
Le contrôle IEF vise tout investissement étranger ayant pour objet une entité cible de droit français
Le contrôle IEF ne concerne pas les investissements de création d’une entité de droit français (greenfield)
Le contrôle IEF ne s’applique pas non plus aux opérations intragroupes
1° : Est éligible l’investissement permettant l’acquisition du contrôle de l’entité cible
2° Est éligible l’investissement permettant l’acquisition totale ou partielle d’une branche d’activité de l’entité cible
3° Est éligible l’investissement permettant le franchissement d’un certain seuil des droits de vote de l’entité cible
La liste des places de cotation doit être reconstituée à partir de trois sources
La notion de franchissement vise également le franchissement de concert
L’adéquation du seuil et l’hypothèse d’un mécanisme d’évocation sont discutées
Chapitre 13. Le contrôle IEF nécessite enfin la présence d’une activité sensible
La partie législative du Code monétaire vise trois domaines d’activités sensibles
La partie réglementaire du Code monétaire précise la nature des vingt-quatre activités sensibles
Les activités sensibles visent également la recherche et le développement de dix technologies critiques
Les activités sensibles visent aussi la recherche et développement sur des biens et technologies à double usage
Activités visées, tableau de correspondance
L’éligibilité des activités sensibles au contrôle est triple
L’éligibilité des activités sensibles au contrôle est décorrélée de leur valeur économique
Certains secteurs « mixtes » relèvent de plusieurs catégories
Certains secteurs ou activités sensibles ne sont par ailleurs pas visés
La qualification en pratique nécessite d’identifier dans la rubrique la pièce qui la révèle
Les deux bornes, le faux positif et le faux négatif
La confrontation au socle européen donne à la grille son horizon de janvier 2028
Troisième partie, les phases du contrôle IEF
Chapitre 14. La préparation de la transaction passe par une phase interne de qualification et de pilotage du risque IEF
Le dispositif doit être traité comme un risque d’exécution de la transaction
1° La structuration de l’opération doit être testée avant le signing
2° L’acceptabilité institutionnelle de l’investisseur doit être établie
3° La qualification de l’activité réelle de la cible doit aller au-delà des catégories juridiques
4° L’appréciation du niveau d’exposition de l’opération est indispensable
La proximité étatique de l’investisseur
La position de la cible dans une dépendance
L’exposition normative croisée
L’exposition publique et parlementaire
5° La stratégie de dépôt doit être réfléchie
6° L’opération doit être coordonnée avec d’autres procédures étrangères
7° La coordination avec des filtrages parallèles doit être évaluée
8° La documentation de l’opération doit traduire le risque IEF
9° Une offre publique d’acquisition doit être séquencée si besoin avec le contrôle IEF
10° La dimension publique de l’opération doit être anticipée
11° La cession du côté vendeur doit aussi être préparée
Chapitre 15. Une phase officieuse d’approche préalable des services de Bercy est conseillée
La phase officieuse d’approche est admise par l’administration
Les discussions informelles sont principalement conduites avec les services de Bercy
L’approche officieuse d’une cible cotée relève aussi du droit des abus de marché
Chapitre 16. L’option d’un examen préalable permet d’éclairer les parties
La procédure d’examen préalable permet d’évaluer l’éligibilité d’une opération au dispositif IEF
La procédure d’examen préalable d’une activité est ouverte initialement à l’entité cible
La procédure est possible dès l’existence crédible du projet d’investissement
La procédure est également ouverte à l’investisseur étranger si l’entité cible l’agrée
Le dossier est composé des seules informations nécessaires
Le dépôt auprès du CIEF fait l’objet d’un accusé de réception
Le ministre de l’Économie répond dans les deux mois
L’examen préalable détermine ou pas l’éligibilité de l’activité à une demande d’autorisation préalable
La procédure d’examen préalable n’est pas fongible avec la demande d’autorisation
Le déposant peut retirer sa demande d’examen préalable à tout moment
Des voies de recours existent
Chapitre 17. La phase officielle d’instruction démarre avec le dépôt de la demande d’autorisation préalable
Le dépôt d’une demande d’autorisation préalable est obligatoire quand l’investissement est éligible
L’absence de dépôt entraîne la nullité absolue de l’opération
L’absence de dépôt ouvre la possibilité de sanctions et de poursuites
Le dépôt de la demande d’autorisation préalable s’effectue auprès du CIEF
Le dépôt des dossiers se fait obligatoirement sous forme dématérialisée
La langue officielle du dépôt est le français
Le dépôt d’un dossier fait l’objet d’un accusé de réception
La liste des pièces composant le dossier de demande d’autorisation est précisément établie
Checklist de dépôt – vue synthétique
La liste des pièces composant le dossier de notification pour franchissement du seuil de 10 % est allégée
Le silence de l’administration sur le franchissement de seuil de 10 % vaut dispense d’autorisation
Des informations complémentaires peuvent être nécessaires pour la coopération européenne en matière de filtrage
Le CIEF peut solliciter des pièces complémentaires
La complétude du dossier déposé est le point de départ des délais d’instruction
Pour une société cotée, le moment du dépôt se règle sur le calendrier de l’offre
L’administration tient compte de la complexité des pièces à recueillir
Les deux temps d’instruction sont compris dans un délai maximum de 75 jours ouvrés
L’investisseur étranger est libre de se retirer à tout moment de la procédure d’instruction
Les délais d’instruction tiennent compte des procédures collectives
Chapitre 18. La première phase du contrôle est la procédure d’instruction
La durée de la première phase est de 30 jours ouvrés maximum
La mission parlementaire de 2026 décrit des délais vécus comme indicatifs et des décomptes suspendus en pratique
1° Le ministre peut déclarer l’opération d’investissement non éligible au contrôle IEF
2° Le ministre peut directement autoriser l’opération d’investissement sans autres restrictions
Toute opération autorisée doit être notifiée quand elle est réalisée
3° Le ministre peut demander l’ouverture d’une instruction approfondie
Chapitre 19. La seconde phase du contrôle est la procédure d’instruction approfondie
La durée de la seconde phase prolonge l’instruction de 45 jours ouvrés maximum
1° Le ministre peut autoriser l’opération en l’assortissant de conditions
2° Le ministre peut autoriser l’opération d’investissement sans conditions
3° Le ministre peut refuser l’opération d’investissement
Certaines décisions demeurent néanmoins traçables
Quatrième partie, l’application du contrôle IEF
Chapitre 20. Le suivi des engagements est déterminant
Des engagements peuvent résulter des conditions assortissant l’autorisation délivrée
Les conditions assortissant l’autorisation peuvent être modifiées par la suite
Certaines modifications statutaires doivent être déclarées
La communication des conditions doit préserver la défense nationale et le secret des affaires
Les engagements pris par l’investisseur étranger font l’objet d’un suivi régulier
Un point de contact opérationnel coordonne le suivi entre l’investisseur et les autorités
Le suivi des engagements se heurte à la limite temporelle
Il convient de mesurer ce que ce dossier révèle du suivi
Les engagements imposés ont aussi un rôle dans la future gouvernance des entreprises
Le regard des investisseurs internationaux souligne l’intensité du dispositif français
Chapitre 21. Le manquement aux obligations et engagements est lourdement sanctionné
Le régime de sanctions s’est graduellement construit
Les pouvoirs de police administrative du ministre de l’Économie
Le droit commun du retrait complète les pouvoirs spéciaux du ministre
L’exécution de la cession prescrite soulève des questions que les textes ne règlent pas
Les pouvoirs de sanction pécuniaire du ministre de l’Économie
Les pouvoirs de sanction pénale du ministre de l’Économie
Le ministre sanctionne l’obtention frauduleuse d’une autorisation
L’action du ministre n’est enfermée dans aucun délai de prescription
L’investisseur peut régulariser sa situation sous certaines conditions
La procédure de sanction IEF prévoit des échanges contradictoires
Le ministre ne peut renoncer à son pouvoir de police par voie contractuelle
Le dispositif répressif résiste à l’examen des normes supérieures
Le dispositif n’a jamais été soumis au juge constitutionnel
La conformité constitutionnelle paraît acquise dans son économie générale
La conventionnalité résiste au même examen
Chapitre 22. Le contentieux du contrôle IEF demeure résiduel
Le contrôle IEF est susceptible de recours administratif
Le contrôle IEF est également susceptible d’un recours contentieux
Dans la pratique, les recours demeurent difficilement actionnables
La question préjudicielle discipline le procès en nullité
Les procédures d’urgence complètent la carte contentieuse sans en renverser l’horloge
Les recours sont en effet peu nombreux
Pour une cible cotée, la décision de conformité de l’AMF ouvre une voie contentieuse indirecte
D’autres recours administratifs non-contentieux existent néanmoins
La responsabilité de l’État ouvre une voie indemnitaire qui referme le cercle des recours internes
Les voies de droit extérieures à l’ordre juridique interne
Conclusion
Bibliographie
Glossaire
Sigles et acronymes
Liste des abréviations
Annexes
Annexe A : articles L. 151-1 à L. 151-7 du Code monétaire et financier
Annexe B : Articles R. 151-1 à R. 151-17 du Code monétaire et financier
Annexe C : Modèle-type de demande d’examen préalable d’une activité – Pièces et informations requises
Annexe D : Modèle-type de demande d’autorisation préalable – Pièces et informations requises
Annexe E : Request for information from the investor
Annexe F : Lettre d’engagement type
Annexe F bis. Trame de rapport annuel de suivi des engagements
Annexe G : Mandat de représentant d’intérêts dans le cadre d’une procédure IEF
Annexe H : Les dossiers du contrôle IEF traités dans l’ouvrage
Annexe I : Les durées observées du contrôle
Annexe J : Banque de clauses du risque IEF
Annexe K. Les statistiques du contrôle, exercices 2019 à 2025
Annexe L : Méthode de reconstitution documentaire des dossiers IEF
FAQ – Questions fréquentes
Quel livre choisir pour comprendre le contrôle des investissements étrangers en France ?
« IEF, le contrôle des investissements étrangers en France » de Pascal Dupeyrat, publié aux éditions Relians et régulièrement réédité depuis sa première parution, constitue le manuel de référence de la matière. Sa 3e édition couvre l’intégralité du régime des articles L. 151-1 et suivants du code monétaire et financier, la procédure devant la direction générale du Trésor et les réformes de 2025 et 2026.
Le livre couvre-t-il les réformes de 2025 et 2026 ?
La 3e édition intègre les lignes directrices du Trésor de juillet 2025, le rapport annuel 2025 publié en 2026, la doctrine de sécurité économique de 2026, le décret n° 2026-718 du 30 juillet 2026 et son arrêté d’application, ainsi que le nouveau règlement européen de filtrage des investissements étrangers et la recodification des dispositions douanières applicables.
À qui ce livre est-il destiné ?
L’ouvrage est conçu pour les avocats M&A, les directions juridiques, les banquiers d’affaires, les fonds d’investissement, les investisseurs étrangers et leurs conseils, ainsi que pour les administrations, les chercheurs et les étudiants de master en droit ou en finance.
Le livre traite-t-il aussi des régimes étrangers de filtrage des investissements ?
Le régime français demeure le cœur de l’ouvrage, replacé dans le cadre européen issu du règlement de filtrage et éclairé par des comparaisons avec les principaux dispositifs étrangers, dont le CFIUS américain auquel l’auteur a consacré un livre distinct
⸻
“Dans les opérations sensibles, la réussite repose sur la capacité à rendre l’investissement acceptable avant même qu’il ne soit instruit.”